2025年江苏光伏组件市场趋势与光电科技企业转型方向
江苏光伏组件市场:从“产能扩张”到“技术淘汰”的分水岭
进入2025年,江苏光伏组件市场的竞争格局已经发生了根本性变化。过去两年,行业内“内卷式”价格战让许多中小企业的毛利率被压缩至个位数,但与此同时,TOPCon与HJT(异质结)技术的量产效率差距正在快速缩小。我们注意到,省内头部组件厂商的产线升级周期已从过去的18个月缩短至9个月,这种速度对企业的研发投入和现金流管理提出了远超以往的要求。
这种变化并非偶然。一方面,欧洲碳关税(CBAM)的正式实施倒逼下游电站开发商必须采购低碳足迹的光伏产品;另一方面,国内分布式光伏整县推进政策进入深水区,对组件的耐候性、双面率以及30年功率衰减承诺提出了更严苛的验收标准。单纯依靠扩大产能规模已经无法构建护城河,技术代差正在成为决定市场份额的新标尺。
光电科技的核心壁垒:不只是转换效率
在技术解析层面,我们更需要冷静看待所谓的“效率竞赛”。目前量产的n型TOPCon组件量产效率普遍在22.8%-23.2%之间,实验室数据虽然已经突破25%,但真正决定电站收益的是首年衰减率与温度系数。江苏作为高湿度、高温差地区,组件在实际运行中的PID(电势诱导衰减)风险远高于西北干燥地区。
佳大光电在技术研发中重点关注了以下三个维度:
- 无损切割与高密度封装工艺,降低隐裂风险,提升机械载荷能力
- 新型胶膜与背板材料的适配性,尤其针对盐雾腐蚀环境的防护等级
- 智能诊断功能的集成,通过组件级监控实现运维数据的实时反馈
这些技术细节往往不被外界关注,但它们恰恰决定了组件在江苏梅雨季和台风季的真实发电表现。
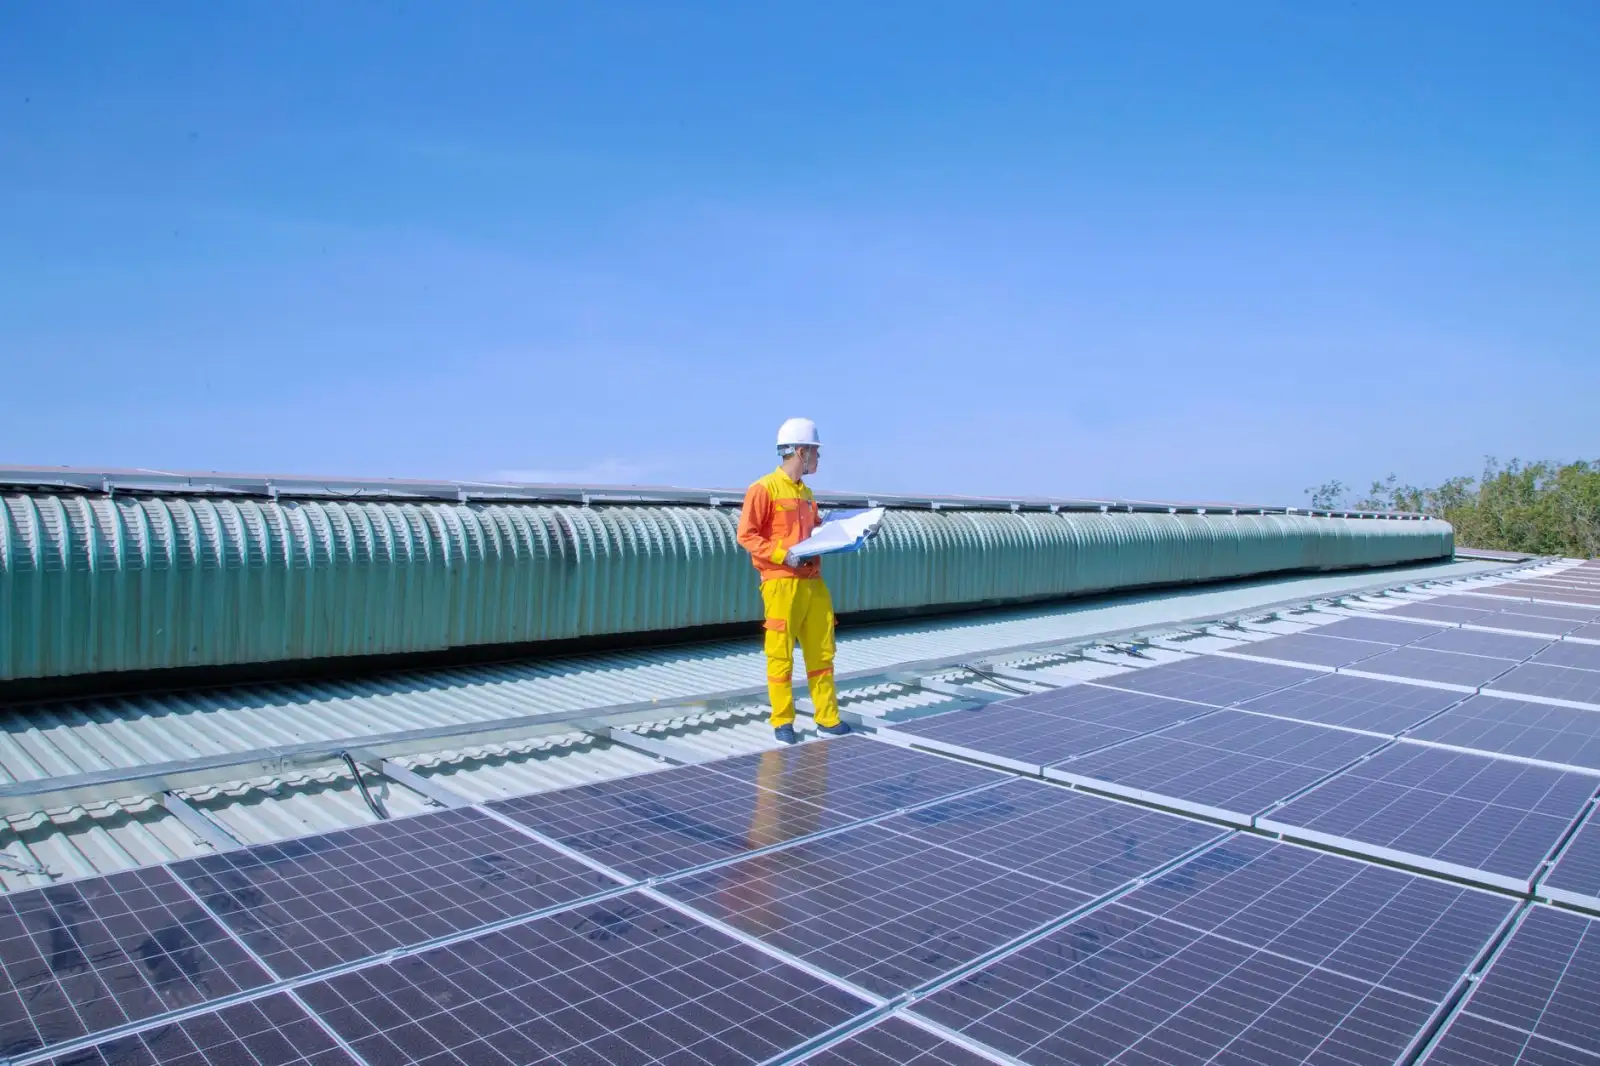
对比来看,长三角地区的光伏产品供应体系与北方不同。江苏制造的优势在于产业链协同效率——从硅片、电池片到封装材料,几乎可以在100公里范围内完成全部配套。然而,这种集群效应也带来了同质化竞争的隐患。如果企业仅仅停留在“买设备、做代工”的层面,而缺乏对应用场景的深度理解,那么即便身处最完善的产业链中,也依然会被市场边缘化。
转型方向:从“卖组件”到“卖发电能力”
面对2025年的市场趋势,光电科技企业的转型路径已经清晰。单纯销售组件的模式正在被“组件+系统解决方案+运维数据服务”的综合模式取代。我们观察到,越来越多的江苏制造企业开始与本地设计院、EPC总包方建立联合体,针对工商业屋顶、渔光互补等具体场景提供定制化选型方案。
这种转变要求企业具备更扎实的电站仿真能力和更快速的售后响应机制。佳大光电内部正在推行“区域技术经理人”制度,将技术服务人员下沉到项目一线,直接在踏勘阶段介入。同时,我们也建议行业同仁关注光伏产品的回收与再利用体系,欧盟已明确要求2030年组件回收率达到85%,这在未来五年内将成为出口的硬性指标。
江苏制造的基础优势依然明显,但竞争维度已经改变。2025年不是一场短跑,而是一场考验技术纵深、资金耐力与场景服务能力的马拉松。对于身处其中的每一家企业,现在正是重新审视自身定位的关键时刻。