2025年江苏光伏组件市场趋势与选型要点分析
2025年江苏光伏组件市场:从“价格战”走向“价值战”
2025年的江苏光伏市场,正在经历一场深刻的供给侧重构。作为全国光伏制造重镇,江苏的组件产能占全国比重依然超过三成,但市场逻辑已彻底转变——单纯拼功率的时代过去了,系统度电成本、全生命周期可靠性、以及极端天气下的耐候性,成为下游电站投资商和EPC企业真正关注的焦点。对于江苏佳大光电科技有限公司这样的本土制造企业而言,理解这一趋势,就是把握住了未来三年的产品方向盘。
一、2025年主流组件技术参数与选型硬指标
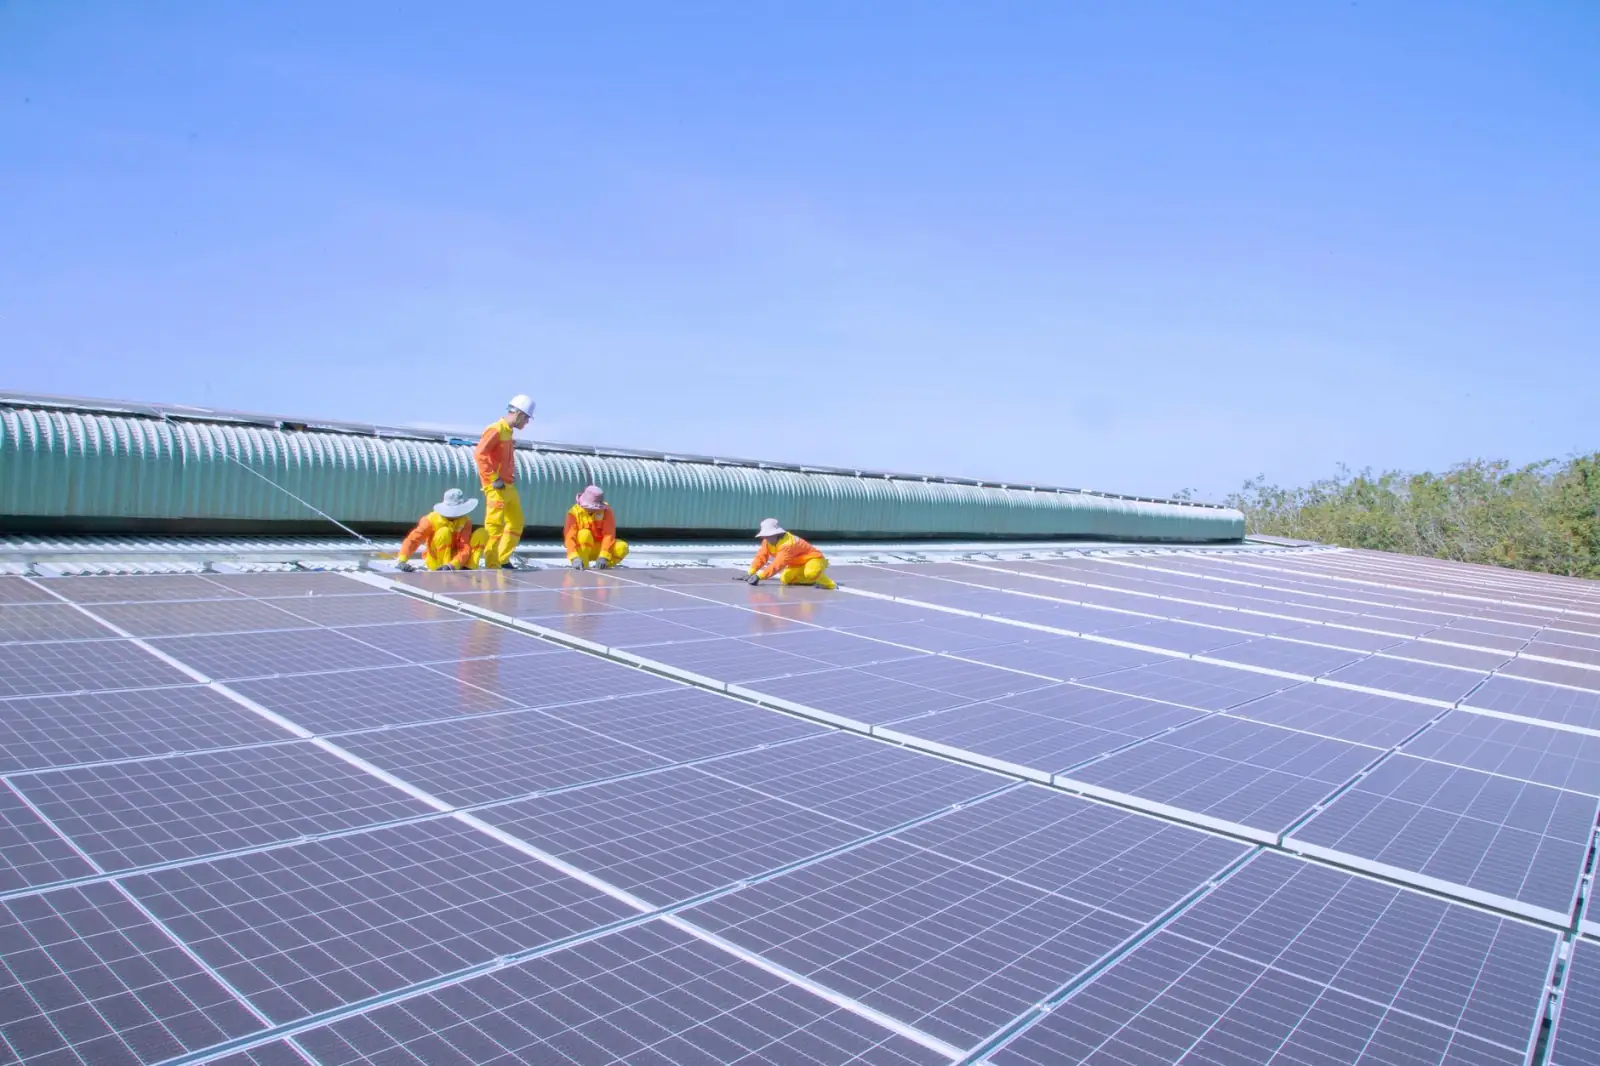
今年江苏市场的出货主力,已经从传统的PERC完全切换至TOPCon与HJT(异质结)的竞争格局。我们在一线项目反馈中看到,n型TOPCon组件在江苏高湿、高盐雾的沿海场景下,其首年衰减率已稳定控制在1%以内,线性衰减低至0.4%/年。选型时,除了看组件标称功率(目前主流集中在585W-630W区间),更要关注以下三个参数:
- 双面率:江苏分布式屋顶多为水泥平顶或彩钢瓦,双面率≥80%的组件在反射率较高的场景下,能额外带来3%-6%的发电增益。
- 温度系数:夏季江苏地表温度常超60℃,温度系数(Pmax)优于-0.30%/℃的组件,在极端高温日能挽回约1.5%的功率损失。
- 机械载荷:2024年江苏多次遭遇台风“贝碧嘉”级过境,组件需通过±5400Pa的静态载荷测试,且边框厚度需≥30mm。
从制造端来看,江苏制造的工艺优势依然明显。以我们佳大光电的生产线为例,目前SMBB(超多主栅)技术已经普及至16主栅,配合半片切割工艺,不仅缩短了载流子传输路径,更显著降低了隐裂导致的热斑风险。在选型时,请务必要求供应商提供EL(电致发光)全检报告,而非抽检——这是区分一线制造与组装小厂的分水岭。
二、不同应用场景下的选型差异化策略
江苏的光伏市场呈现明显的“三分天下”格局:苏南的工商业分布式、苏北的平地集中式、以及遍布全省的户用阳光棚。针对不同场景,光伏产品的选型逻辑截然不同。
对于苏南高电价区域的工商业屋顶,项目IRR敏感度极高,建议优先选用高功率(610W+)的HJT组件,虽然单瓦价格略高0.05-0.08元,但节省的BOS成本(支架、线缆、施工)摊薄后,整体系统造价反而更低。而在苏北的农光互补或渔光互补项目中,双玻双面组件是绝对主力——背面发电增益在白色反光膜或水面反射下可达8%-12%,且双玻结构在高温高湿环境下的水汽透过率近乎为零,质保期普遍可延至30年。
需要特别提醒的是户用市场。江苏户用屋顶朝向复杂,不少老宅屋顶荷载有限,此时轻量化组件(重量≤21kg)和柔性组件的应用比例在快速上升。不要盲目追求大板型,务必先进行屋顶承重复核,否则会导致结构性安全隐患。
三、常见误区和采购避坑指南
在与江苏本地业主的交流中,我们发现几个高频误区值得警惕:
- 误区一:只看组件功率,忽略实际发电量。同样标称600W的组件,由于CTM(电池到组件)损耗差异,实际首年发电量可差2%以上。
- 误区二:迷信海外品牌。事实上,江苏制造的组件在全球出货量前十中占据四席,光电科技领域的工艺成熟度已领先海外。
- 误区三:忽视辅材一致性。接线盒的二极管散热性能、胶膜的耐水解等级,往往是组件3-5年后失效的隐形杀手。
四、总结与2025年下半年展望
2025年的江苏光伏市场,太阳能技术的迭代速度不会放缓。钙钛矿叠层电池的GW级中试线已在常州落地,预计2026年将实现量产。对于当下的采购决策,我们的建议是:在江苏制造的头部企业中选择具有光电科技自研能力的供应商,签订带有“功率衰减超赔条款”的采购合同,并严格抽检到货组件的EL图像。江苏佳大光电科技将持续在异质结降本和抗PID(电势诱导衰减)技术上深耕,为客户提供真正经得起台风和梅雨季考验的光伏产品。市场没有捷径,唯有把每一个焊带的拉力、每一层背板的耐候性做到极致,才能在这场价值战中立于不败之地。